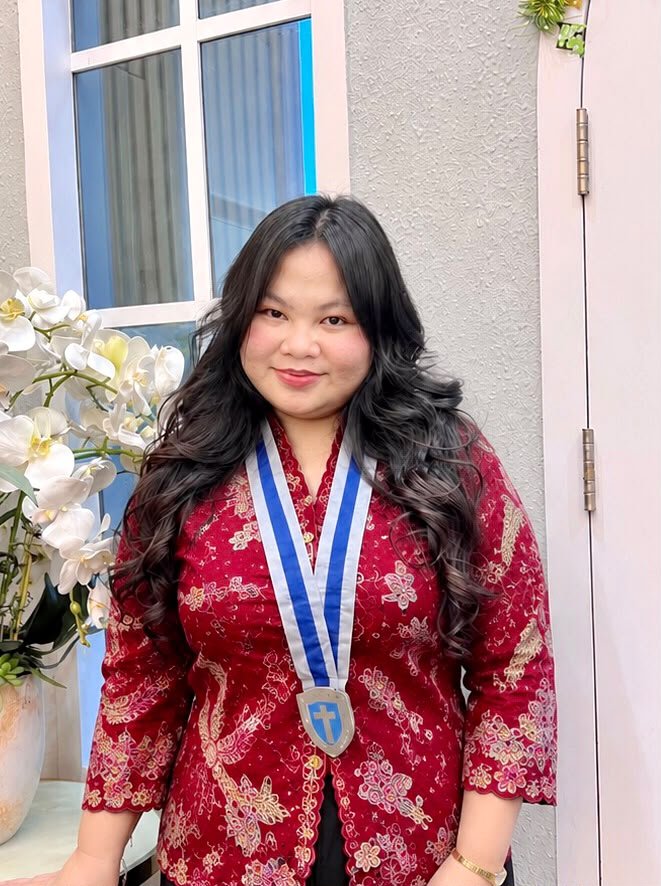
Medan, Instrumentasi.com –- Sekretaris Cabang Gerakan Mahasiswa Kristen Indonesia (GMKI) Medan periode 2026–2028, Jane Sinaga, mengkritik kebijakan pemerintah yang masih mengenakan Pajak Pertambahan Nilai (PPN) efektif 11 persen terhadap produk pembalut perempuan.
Menurut Jane, kebijakan tersebut menunjukkan kurangnya sensitivitas pemerintah dalam menentukan prioritas fiskal. Pasalnya, pembalut merupakan kebutuhan biologis perempuan yang tidak dapat dihindari, ditunda, ataupun dipilih untuk tidak digunakan.
“Lucunya pemerintah, darah menstruasi diurusin, anggaran janggal dibiarkan. Persoalannya bukan sekadar berapa rupiah pajak yang harus dibayarkan ketika membeli sebungkus pembalut, tetapi bagaimana negara memandang kebutuhan dasar masyarakat, terutama kebutuhan biologis perempuan,” ujar Jane, Kamis (5/11/2026).
Selanjutnya, Jane mengatakan, perempuan di Indonesia masih menghadapi berbagai persoalan, mulai dari mahalnya akses terhadap buku, tingginya biaya pendidikan, mahalnya tiket transportasi domestik, hingga tantangan kebebasan berekspresi dan risiko kriminalisasi bagi aktivis yang kritis.
Kemudian, kini kata dia, kebutuhan menstruasi perempuan juga menjadi bagian dari perhitungan penerimaan negara melalui pengenaan PPN terhadap pembalut perempuan.
Oleh karena itu, ia menilai, pemerintah seharusnya lebih mempertimbangkan keadilan substantif dalam merumuskan kebijakan perpajakan, khususnya terhadap produk yang berkaitan langsung dengan kebutuhan biologis masyarakat Indonesia.
Di sisi lain, Jane menjelaskan, pada 28 Oktober 2026, Direktorat Jenderal Pajak melalui Direktorat Penyuluhan, Pelayanan, dan Hubungan Masyarakat mengonfirmasi bahwa pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP).
Berdasarkan ketentuan yang berlaku, tarif PPN secara hukum sebesar 12 persen dengan Dasar Pengenaan Pajak (DPP) berupa nilai lain sebesar 11/12 dari harga jual. Dengan demikian, beban PPN efektif yang dikenakan kepada konsumen setara dengan 11 persen.
Artinya, pembalut belum memperoleh fasilitas pembebasan PPN sebagaimana sejumlah barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan yang berlaku di Indonesia.
Sebagai contoh, Jane mencontohkan, apabila harga dasar suatu produk pembalut Rp10.000, konsumen harus membayar Rp11.100 setelah pengenaan PPN efektif 11 persen. Sementara itu, produk dengan harga dasar Rp20.000 menjadi Rp22.200 dan harga dasar Rp25.000 menjadi Rp27.750.
Tak hanya itu, ia juga menyoroti harga sejumlah produk pembalut yang dipasarkan melalui katalog Watsons Indonesia. Di antaranya Softex Comfort Night 29 cm isi 18 seharga Rp17.900, Softex Slim Wing 36 cm isi 12 seharga Rp19.900, dan Softex Daun Sirih Wing 36 cm isi 18 seharga Rp26.900.
Apabila harga tersebut diasumsikan telah termasuk PPN efektif 11 persen, komponen pajak di dalamnya masing-masing diperkirakan sebesar Rp1.774, Rp1.972, dan Rp2.666 untuk konsumen.
Dalam simulasi itu, menurut Jane, simulasi tersebut merupakan perhitungan pemisahan komponen pajak dari harga akhir, bukan perbandingan historis harga sebelum dan sesudah perubahan tarif.
Konsumen juga tidak perlu menambahkan PPN kembali apabila harga ritel yang ditampilkan sudah termasuk pajak.
Dengan tegas, Jane menegaskan, prinsip perlindungan terhadap perempuan seharusnya menjadi pertimbangan penting dalam kebijakan fiskal Indonesia.
Hal itu, menurutnya, sejalan dengan semangat Convention on the Elimination of All Forms of Discrimination Against Women (CEDAW) yang telah diratifikasi Indonesia melalui Undang-Undang Nomor 7 Tahun 1984.
Karena itu, Jane menegaskan, kritik terhadap pengenaan PPN atas pembalut bukan berarti GMKI menolak keberadaan pajak sebagai instrumen penerimaan negara yang sah.
Pada prinsipnya, menurutnya, pajak memiliki peran penting dalam membiayai pembangunan, pendidikan, kesehatan, infrastruktur, dan pelayanan publik. Namun, pemerintah tidak boleh hanya memandang masyarakat sebagai sumber penerimaan negara tanpa memperhitungkan dampak kebijakan terhadap kehidupan mereka.
Selain itu, ia menilai, pemerintah juga harus memastikan transparansi anggaran, akuntabilitas belanja publik, serta efektivitas penggunaan Anggaran Pendapatan dan Belanja Negara (APBN) maupun Anggaran Pendapatan dan Belanja Daerah (APBD).
“Jika setiap rupiah dari konsumsi masyarakat dapat diperhitungkan sebagai potensi penerimaan negara, maka setiap rupiah yang dibelanjakan pemerintah juga semestinya dapat dipertanggungjawabkan secara terbuka,” katanya.
Lebih jauh, Jane menyebut, persoalan PPN pembalut dan ketidakberesan pengelolaan anggaran memang merupakan dua persoalan berbeda. Namun, keduanya berkaitan dengan sensitivitas pemerintah dalam menentukan prioritas dan menjalankan tanggung jawab kepada masyarakat.
Tak kalah penting, ia mempertanyakan mengapa kebutuhan biologis perempuan begitu mudah masuk dalam perhitungan penerimaan negara, sementara upaya memastikan keterjangkauan kebutuhan dasar dan akuntabilitas belanja publik masih membutuhkan perhatian serius dari pemerintah.
“Pemerintah jangan terlalu rajin menambahkan beban kepada masyarakat, tetapi lambat mengurangi ketimpangan yang mereka hadapi. Jangan sampai negara begitu teliti menghitung penerimaan, tetapi kurang cermat menghitung dampak kebijakannya terhadap kehidupan warga,” ujarnya.
Lebih lanjut, Jane meminta pemerintah membuka ruang evaluasi terhadap pengenaan PPN atas produk menstruasi. Menurutnya, pembebasan PPN atau pemberian fasilitas fiskal khusus terhadap produk tersebut patut dipertimbangkan melalui kajian yang terukur.
Kajian itu, katanya, harus memperhitungkan dampaknya terhadap penerimaan negara, harga jual, rantai distribusi, serta keterjangkauan produk bagi masyarakat berpenghasilan rendah di Indonesia.
Sebagai pembanding, ia mencontohkan sejumlah negara yang telah menerapkan kebijakan pembebasan pajak atas produk sanitasi menstruasi, seperti Australia dan Kanada. Sementara itu, Inggris telah menerapkan tarif VAT nol persen untuk produk.(**)